O plenário do Supremo Tribunal Federal (STF) estabeleceu um precedente importante para o setor elétrico ao decidir que o ICMS (Imposto sobre Circulação de Mercadorias e Serviços) não deve incidir sobre valores de subvenção econômica. O montante, repassado pela União às concessionárias, tem como objetivo principal reduzir a tarifa de energia para consumidores de baixa renda.
A decisão foi consolidada em 25 de setembro, durante o julgamento do Recurso Extraordinário 990115. A matéria possui repercussão geral reconhecida sob o Tema 1.113, o que significa que a tese fixada pelo STF deverá ser aplicada de forma obrigatória em todos os processos semelhantes que tramitam no Poder Judiciário brasileiro.
Entendimento sobre a natureza da subvenção
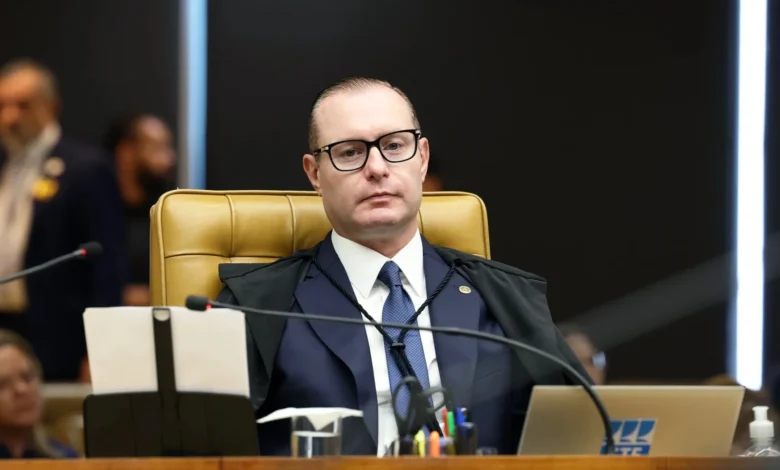
O relator do processo, ministro Cristiano Zanin, argumentou que os valores repassados pelo governo federal às distribuidoras não possuem natureza de preço ou receita da operação de fornecimento de energia. Segundo o magistrado, o repasse detém caráter estritamente regulatório, servindo para recompor o equilíbrio econômico-financeiro dos contratos de concessão.
Dessa forma, o ministro concluiu que a subvenção não integra o negócio jurídico estabelecido entre a concessionária e o consumidor final. A verba, portanto, não pode ser equiparada a uma operação de circulação de mercadoria, sendo indevida a sua inclusão na base de cálculo do imposto estadual.
Origem do conflito judicial
O litígio teve início com o Siesp (Sindicato da Indústria da Energia no Estado de São Paulo), que contestou uma decisão anterior do Superior Tribunal de Justiça. O STJ havia validado a cobrança do tributo, permitindo que decretos estaduais incluíssem a subvenção na base de cálculo do ICMS, sob o argumento de que o valor compunha o preço final da tarifa.
O sindicato defendeu que a subvenção é um instrumento essencial de política pública voltado à modicidade tarifária. Para a entidade, a tributação estadual sobre esse valor configurava uma interferência indevida em uma política pública federal, desvirtuando o propósito social do benefício instituído pela lei 10.438 de 2002.
Divergências no plenário do tribunal
Embora a maioria tenha acompanhado o relator, houve vozes divergentes durante a votação. Os ministros Flávio Dino e Gilmar Mendes ficaram vencidos ao defenderem que o montante da subvenção deveria integrar o valor da operação. Para eles, o repasse seria um componente indireto do preço da energia fornecida, estando, portanto, sujeito à incidência do imposto.
Apesar da divergência, a tese vencedora definiu que: “Não incide ICMS sobre a subvenção econômica destinada à modicidade da tarifa de fornecimento de energia elétrica aos consumidores finais integrantes da Subclasse Residencial Baixa Renda a que se refere a lei 10.438, de 2002”.
Fonte: poder360.com.br

